Acheter en zone inondable : ce qu'il faut savoir avant de signer
Sommaire
 Les points à retenir
- Identifier le zonage PPRI : les zones déterminent la constructibilité du terrain. La zone rouge interdit toute construction, tandis que la zone bleue autorise de bâtir sous strictes prescriptions techniques (surélévation du plancher, étage refuge).
- Vérifier l'historique du bien : consultez Géorisques, le cadastre et l'état des risques et pollutions (ERP). Le vendeur a l'obligation légale de déclarer par écrit tous les sinistres indemnisés au titre des catastrophes naturelles.
- Prendre en compte la décote : un logement en zone inondable subit souvent une décote de 10 à 20 % par rapport au marché, ce qui offre un levier de négociation mais peut compliquer le financement bancaire et la revente.
- Anticiper l'assurance habitation : la garantie catastrophes naturelles incluse dans votre contrat multirisque prend en charge les dommages sous réserve d'un arrêté interministériel. Un assureur peut refuser de couvrir un bien édifié en zone inconstructible après l'approbation du PPR ou non conforme aux mesures préventives obligatoires.
Première cause de catastrophe naturelle en France, l'inondation reste un risque bien réel lors d'un achat immobilier : selon l'INSEE en 2019, environ 18,5 millions de personnes résidaient dans une zone potentiellement inondable.
Acheter en zone inondable suppose donc de prendre certaines précautions avant de vous engager, que ce soit pour un appartement ou une maison. Homki vous explique tout ce qu'il y a à savoir sur les biens situés en zones inondables.
Qu'est-ce qu'une zone inondable ?
Une zone inondable est un espace géographique pouvant être sujet à la submersion. Cette appellation est très souvent préventive, mais dans certains cas, les logements situés en zone inondable ont déjà été exposés à des crues importantes.
Submersion et débordement : d'où vient le risque
Le risque d'inondation ne vient pas toujours d'où l'on croit. Il peut résulter d'un débordement de cours d'eau lorsque le lit majeur ne suffit plus à contenir les eaux, d'une submersion marine sur les secteurs littoraux, ou encore d'un ruissellement urbain lors de fortes pluies. La remontée de nappe phréatique constitue un quatrième mécanisme, plus discret mais tout aussi destructeur pour les fondations.
C'est justement pour anticiper ces scénarios que les pouvoirs publics ont mis en place le classement par types de zones : une démarche avant tout préventive, qui s'appuie sur des données hydrologiques plutôt que sur des sinistres déjà survenus.
Les différents types de zones et leur code couleur
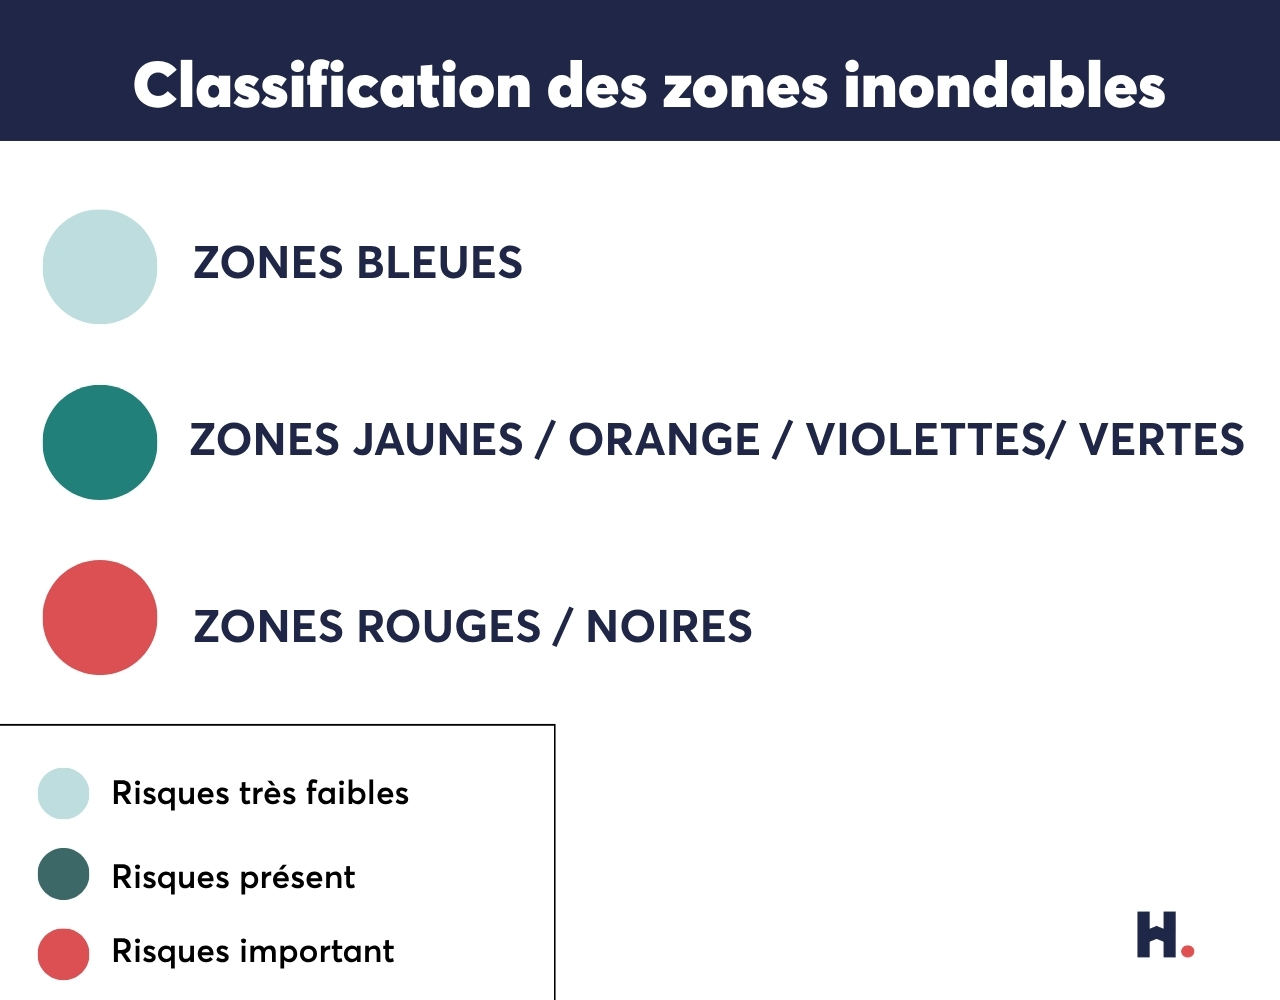
En France, le Plan de Prévention des Risques d'Inondation (PPRI) organise les zones selon un code couleurs qui détermine le niveau d'exposition et les possibilités de construction.
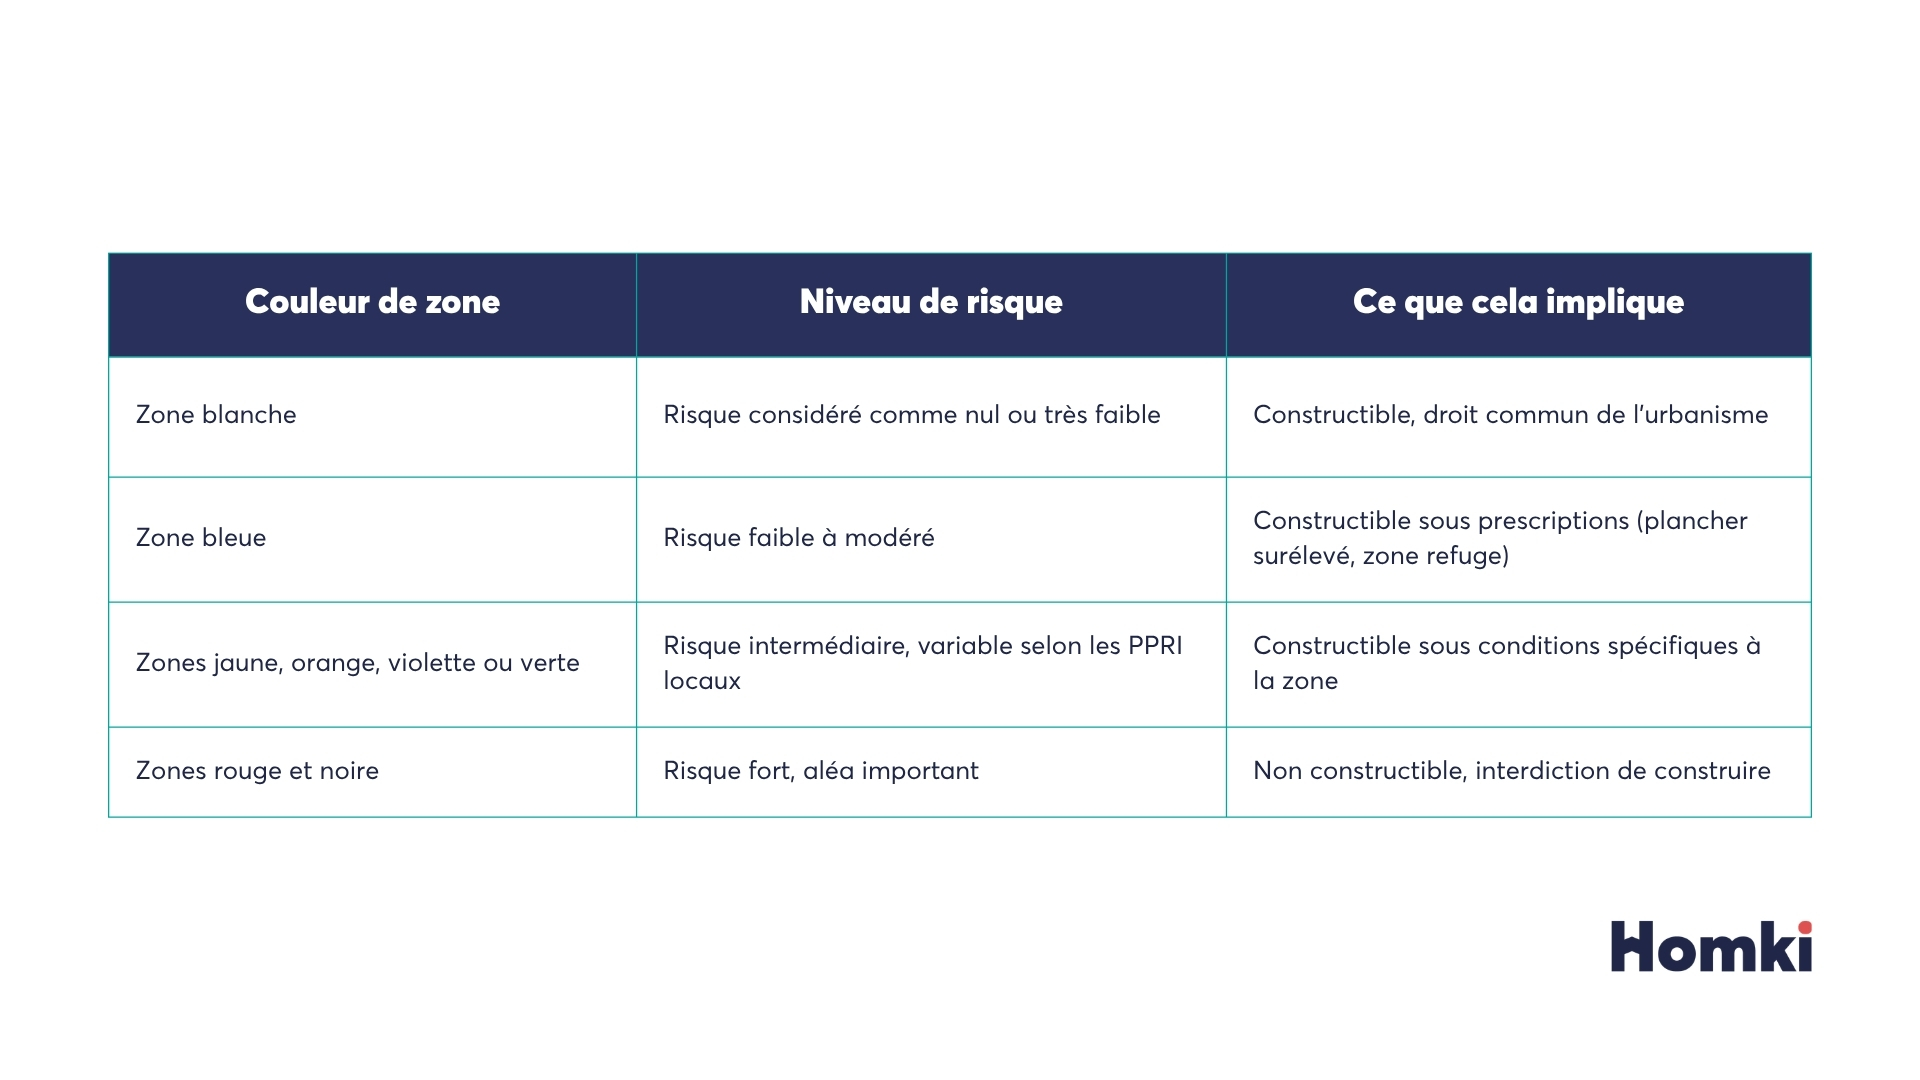
Attention, ce code couleur n'est pas uniforme partout. D'un PPRI à l'autre, les zones et leurs nuances peuvent varier selon la commune.
Comment savoir si un bien est situé en zone inondable ?
Les prix attractifs de certains biens en zone inondable attirent de nombreux acquéreurs, malgré le risque de sinistre qu'ils comportent. Heureusement, plusieurs outils permettent de vérifier facilement l'exposition d'un logement avant de s'engager.
Consulter la carte et le cadastre des zones inondables
Pour localiser précisément une parcelle, croisez le cadastre avec la carte du plan de prévention des risques d'inondation (PPRI) de la commune. Ce document réglementaire classe chaque zone par couleur et fixe les règles de construction applicables. L'atlas des zones inondables, lui, recense les secteurs historiquement touchés par des crues, à l'échelle du bassin versant. Ces deux outils, consultables en mairie, donnent une vision complète du risque réel pesant sur le bien visé.
Géorisques : vérifier le risque de votre commune
Le site Géorisques, géré par l'État, permet de vérifier gratuitement l'exposition d'une adresse ou d'une commune en quelques clics. Il suffit d'y renseigner l'adresse du bien pour obtenir un état des risques détaillé, incluant les zones inondables, les arrêtés de catastrophe naturelle passés et d'autres aléas naturels ou technologiques. C'est aujourd'hui le réflexe le plus rapide avant toute visite.
La mairie, la préfecture et le vendeur
Vous pouvez aussi vous renseigner directement auprès de la mairie ou de la préfecture compétente, qui détient le PPRI complet et peut orienter vers le site de la préfecture pour plus de précisions. Par ailleurs, le vendeur a l'obligation légale de vous informer du risque d'inondation et de tout sinistre antérieur. Cette information doit figurer dans le dossier de diagnostics techniques, via l'état des risques et pollutions, et les sinistres doivent être déclarés par écrit.
Acheter ou construire en zone inondable : ce que dit la réglementation
Réglementation PPRI et zonage : les règles à connaître
Le Plan de Prévention du Risque Inondation (PPRI) est un document obligatoire depuis 1995. Il délimite les zones exposées et fixe la réglementation applicable en matière d'occupation du sol : c'est lui qui détermine concrètement ce que vous avez le droit de construire sur un terrain donné. Lorsqu'une construction est autorisée, plusieurs obligations techniques s'imposent : bâtir sur la partie la moins exposée du terrain, procéder à une surélévation du plancher habitable comprise entre 0,5 et 1,5 m, installer les pièces de vie à l'étage plutôt qu'en rez-de-chaussée, et prévoir une zone refuge. Le sous-sol, quant à lui, est généralement proscrit ou très encadré dans ces zones à risque.
Valeur d'une maison en zone inondable
Un bien situé en zone inondable ne se négocie le plus souvent en dessous du prix du marché. Selon l'Observatoire national des risques naturels, la décote peut atteindre 10 à 20 % selon les territoires par rapport à un logement similaire hors zone à risque. Un argument que les acheteurs utilisent souvent comme levier de négociation auprès du vendeur.
Cette baisse de valeur s'accompagne d'autres contraintes. Les banques se montrent parfois plus frileuses pour financer ce type d'acquisition, notamment en zone rouge où le marché de revente reste étroit.
Un projet d'extension ou des travaux d'agrandissement peuvent aussi être refusés selon les contraintes locales fixées par le PPRI. Mieux vaut vérifier ce point avant la signature du compromis, pour éviter toute mauvaise surprise une fois l'acte de vente signé.
Quelle assurance habitation en zone inondable ?
La garantie catastrophes naturelles, indispensable
Il n'existe pas de contrat spécifique aux zones inondables. En pratique, c'est l'assurance multirisque habitation, dès lors qu'elle inclut la garantie catastrophes naturelles, qui prend en charge les dommages liés à une inondation. Son coût varie selon la zone d'habitation et le niveau de risque identifié.
Le versement d'une indemnité n'intervient qu'après la publication d'un arrêté interministériel reconnaissant l'état de catastrophe naturelle, et reste soumis à une franchise légale fixée par la réglementation. Autre point de vigilance : lors de la souscription d'une assurance, Il n’existe pas d’obligation légale de signaler spontanément la zone inondable à l’assureur, mais vous devez répondre exactement à ses questions. Une fausse déclaration peut entraîner la nullité du contrat si elle est intentionnelle, ou une réduction de l’indemnité si elle est de bonne foi.
L'assureur peut-il refuser d'assurer un bien ?
L’assureur peut refuser la garantie catastrophes naturelles pour un bien implanté en zone inconstructible après la publication du PPR, ou en cas de non-respect des travaux de prévention obligatoires. Les biens antérieurs au PPR doivent en revanche être couverts. En cas de refus, vous pouvez saisir le Bureau central de tarification.
Acheter en zone inondable : vos questions fréquentes
Quel risque d'acheter en zone inondable ?
Acheter dans ce type de zone expose à un risque de sinistre en cas de crue, mais aussi à une décote sur le prix du bien, à des difficultés pour trouver une assurance et à des contraintes de construction si des travaux sont envisagés. Cela dit, rien n'empêche de se lancer : il suffit d'acheter en connaissance de cause, en se renseignant sur le niveau d'exposition exact et les mesures de prévention déjà en place. Un agent immobilier habitué à ce type de biens peut d'ailleurs vous orienter vers les bons interlocuteurs, mairie ou assureurs, pour sécuriser votre projet.
Est-il possible de vendre une maison située en zone inondable ?
Oui, la vente reste tout à fait possible. Le vendeur doit simplement informer l'acheteur du risque d'inondation et des éventuels sinistres passés, comme l'exige la loi. Le bien se négociera généralement avec une décote par rapport à un logement similaire non exposé, mais cela n'empêche pas de trouver preneur, d'autant que certains acquéreurs recherchent justement ce type de biens pour leur prix attractif.