Maison inondée : que faire ?
Sommaire
- Que faire en cas d'inondation dans ma maison ? Les premiers gestes
- Documentez le sinistre et vos dégâts
- Assurance inondation : indemniser les dégâts de votre maison
- Procédez au nettoyage et séchage renforcés du logement
- Quelles sont les précautions sanitaires à prendre ?
- Protéger votre maison des inondations futures
- Inondation habitation : vos questions fréquentes
 Les points à retenir
- Sécurité immédiate : mettez-vous à l’abri avec vos proches, coupez le gaz et l’électricité, puis contactez les secours (18 ou 112) en cas de danger.
- Preuves et démarches : photographiez et filmez chaque pièce sinistrée avant de nettoyer. Ne jetez aucun bien avant le passage de l’expert d’assurance, sauf les denrées périssables.
- Déclaration d’assurance : prévenez votre assureur sous 5 jours ouvrés en temps normal, ou sous 30 jours à compter de la publication de l’arrêté interministériel au Journal officiel en cas de catastrophe naturelle (franchise légale fixée à 380 €).
- Nettoyage et santé : évacuez l’eau, asséchez en profondeur pour éviter les moisissures et ne buvez pas l’eau du robinet sans avis officiel.
- Prévention future : protégez votre habitation avec des batardeaux, des clapets anti-retour et la surélévation des équipements techniques.
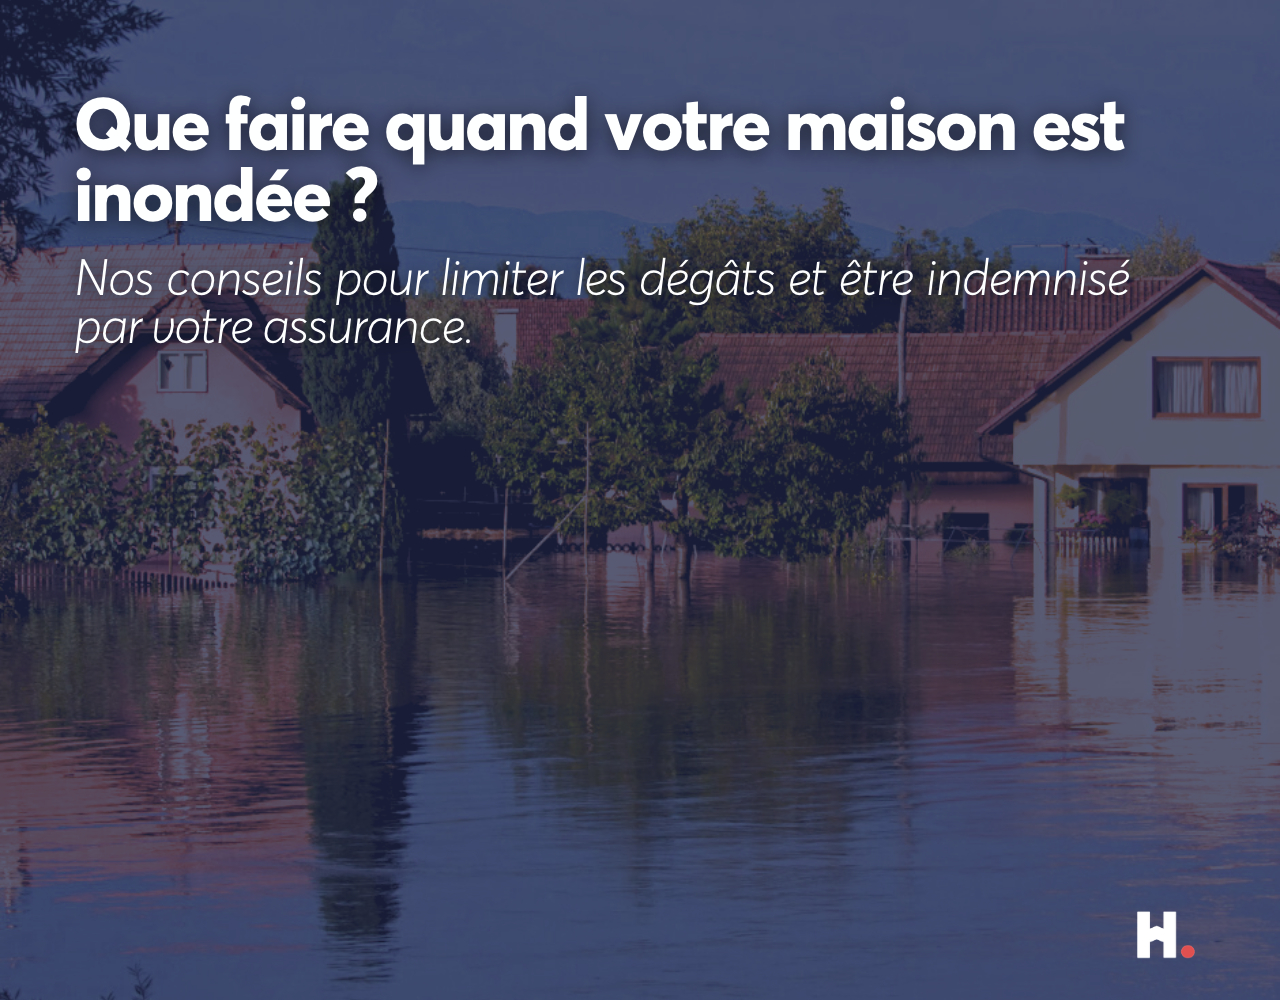
Entre fortes pluies et orages violents, la France connaît chaque année des inondations qui bouleversent le quotidien des habitants. Ce guide d’Homki vous accompagne étape par étape pour limiter les dégâts et retrouver votre maison dans le meilleur état possible : réagir, documenter, assurer, nettoyer, prévenir.
Que faire en cas d'inondation dans ma maison ? Les premiers gestes
Votre première priorité est de vous protéger, ainsi que vos proches et vos animaux domestiques. La suivante est de couper l’électricité générale et le gaz dès que l’eau monte. Évitez tout contact avec les prises de courant, et ne remettez rien en marche tant que l’eau stagne dans l’habitation.
Restez si possible dans les étages les plus hauts et prévenez les secours avec un téléphone portable (ne touchez jamais le téléphone fixe ni un équipement électrique). En attendant leur arrivée, suivez les informations par la radio, les applications mobiles ou les réseaux sociaux.
Après l'inondation
Si vous avez été évacué à la suite de l'inondation, vous devez attendre l'autorisation des autorités avant de retourner dans votre habitation, et ne surtout pas brancher les appareils électriques tant qu'un électricien n'a pas contrôlé leur état.
- Évacuez l'eau dès que possible : ouvrez portes et fenêtres, utilisez une pompe si le niveau reste élevé, et favorisez l'assèchement des lieux autant que possible.
- Sauvez vos affaires les plus importantes, notamment les documents (livret de famille, feuilles d'imposition, factures, etc.), et séchez tout ce que vous pouvez.
- Ne jetez rien tant que vous n'avez pas contacté l'assurance et eu la visite de l'expert.
Documentez le sinistre et vos dégâts
Ayez le bon réflexe : prenez des photos des dégâts, qu'ils concernent le mobilier, l'immobilier ou le matériel. Même si ce n'est pas votre priorité à ce moment-là, cela vous permettra de faire un état des lieux des dégâts et de prouver les faits lors de votre déclaration de sinistre.
Pensez aussi à filmer et à retrouver les factures des biens endommagés : ces documents importants optimisent vos chances d'être indemnisé à la hauteur des dégâts subis. Dans votre dossier, répertoriez des photos d'avant, pendant et après le sinistre. Un dossier solide, c'est déjà la moitié du chemin vers une bonne indemnisation auprès de votre assurance.
Assurance inondation : indemniser les dégâts de votre maison
Qu’est-ce que la garantie catastrophe naturelle (cat nat) ?
La garantie catastrophe naturelle indemnise les dommages matériels subis par votre logement lors d’un événement naturel d’intensité anormale, comme une inondation, une sécheresse ou une coulée de boue. Elle est incluse dans votre assurance habitation et coûte en moyenne environ 41 € par an et par contrat. Vous n’avez donc rien de plus à souscrire.
Elle ne s’active pas automatiquement. Deux conditions sont nécessaires : être assuré contre les dommages aux biens, et bénéficier d’un arrêté qui vise votre commune, la période et la nature des dommages. Même un sinistre climatique violent ne déclenche pas à lui seul la garantie. L’état de catastrophe naturelle est reconnu par un arrêté interministériel publié au Journal officiel.
Attention à ne pas confondre cette garantie avec un simple dégât des eaux, qui relève d’une autre garantie, ni avec un événement climatique non reconnu en catastrophe naturelle. Dans ce dernier cas, l’indemnisation dépend uniquement des garanties prévues par votre contrat.
Déclarer le sinistre à votre assureur : délais et franchise
Dès que vous constatez les dégâts, prévenez votre assureur et constituez votre dossier comme indiqué plus haut. N’attendez pas l’arrêté pour agir : il peut mettre plusieurs semaines à paraître. Une fois l’arrêté publié, vous disposez de 30 jours pour déclarer officiellement le sinistre. Ce délai court à partir de la publication de l’arrêté, et non de la date de l’inondation. Profitez en pour relire votre contrat d'assurance.
La franchise légale de 380 €.
En cas de catastrophe naturelle, la franchise n’est pas négociée avec l’assureur : elle est fixée par l’État à 380 € par événement pour un logement, et elle n’est pas rachetable. Elle reste donc la même quel que soit l’assureur choisi.
Peut-on déclarer une inondation sans arrêté cat nat ?
Oui. Vous pouvez déclarer un sinistre à votre assureur à tout moment, avec ou sans arrêté. Pour un sinistre hors catastrophe naturelle, le délai habituel est de 5 jours ouvrés après le constat des dégâts.
Sans arrêté, la garantie catastrophe naturelle ne joue pas, et la franchise légale de 380 € non plus. D’autres garanties de votre contrat peuvent alors s’appliquer selon l’origine des dégâts, par exemple la garantie tempête ou dégâts des eaux. La garantie tempête est hors régime catastrophe naturelle, avec une franchise fixée par l’assureur selon le contrat. Tout dépend donc de ce que prévoit votre contrat : vérifiez vos conditions générales ou demandez directement à votre assureur.
Si votre commune n’est pas reconnue en état de catastrophe naturelle et que vous n’êtes pas d’accord, vous avez des recours. En cas de désaccord ou de refus de prise en charge, vous gardez des recours.
Procédez au nettoyage et séchage renforcés du logement
Une montée des eaux peut être un véritable traumatisme. Pour limiter les dégâts, séchez et nettoyez rapidement l’intérieur de l’habitation, afin d’éviter la prolifération des moisissures sur les murs et les sols.
- Évacuez l’eau dès que possible : ouvrez portes et fenêtres, utilisez une pompe si le niveau reste élevé et favorisez l’assèchement des lieux.
- Videz le logement et retirez les revêtements des murs et des sols, comme la moquette, une fois les photos prises.
- Retirez la boue dans toutes les pièces sinistrées, puis nettoyez à grande eau avec du détergent et de l’eau de javel.
- Faites appel à des professionnels si besoin : ce service est souvent pris en charge par l’assurance.
Quelles sont les précautions sanitaires à prendre ?
L’eau d’une inondation peut être contaminée par les réseaux d’assainissement ou par des produits polluants charriés par la crue.
- Ne buvez pas l’eau du robinet tant qu’un expert n’a pas procédé aux vérifications nécessaires : elle peut provoquer maladies et infections.
- Vérifiez l’état de la cuve à fioul ou à gaz, qui peut être abîmée par l’eau et la boue. Si c’est le cas, vidangez-la complètement.
- Jetez les articles ménagers endommagés et limitez au maximum les contacts avec l’eau stagnante.
- Si vous avez une fosse septique, surveillez le niveau des WC et attendez sa remise hors d’eau avant toute utilisation.
- Débarrassez-vous de tous les aliments stockés dans les placards, le réfrigérateur et le congélateur.
Protéger votre maison des inondations futures
Une fois le sinistre réparé, mieux vaut anticiper une prochaine montée des eaux.
- Installez des batardeaux devant vos portes et ouvertures basses : ces plaques étanches limitent considérablement les infiltrations.
- Posez des clapets anti-retour sur votre réseau d’eaux usées pour éviter que l’eau ne remonte par les canalisations.
- Une pompe submersible peut faire gagner un temps précieux lors d’une crue.
- Surélevez vos équipements électriques (tableau, prises, chaudière) au-dessus du niveau d’eau historique connu.
Si vous envisagez un achat dans une zone à risque, renseignez-vous sur les zones inondables avant de signer.
Inondation habitation : vos questions fréquentes
Qui appeler en cas d'inondation chez soi ?
En urgence, contactez les secours (18 ou 112) si votre sécurité est en jeu. Prévenez ensuite les autorités locales pour signaler le sinistre, puis votre assureur dans les 5 jours pour enclencher la procédure d'indemnisation.
Quelles sont les obligations du propriétaire en cas d'inondation ?
Le bailleur doit assurer la remise en état du gros œuvre : électricité, plomberie, sols et murs abîmés par les eaux. Le reste à charge dépend du contrat d'assurance souscrit et de la nature du sinistre.
Cave inondée : que faire ?
Ne descendez jamais tant que l'électricité n'est pas coupée. Une fois la zone sécurisée, évacuez l'eau à l'aide d'une pompe, puis assurez un séchage complet pour éviter moisissures et dégradations structurelles.
Inondation dans un appartement en location : qui est responsable ?
Le locataire déclare les dommages touchant ses biens personnels. Le bailleur, lui, prend en charge les réparations liées au bâti : murs, sols, installations fixes endommagées par la montée des eaux.